Weryfikacja sprawozdania RB-28S
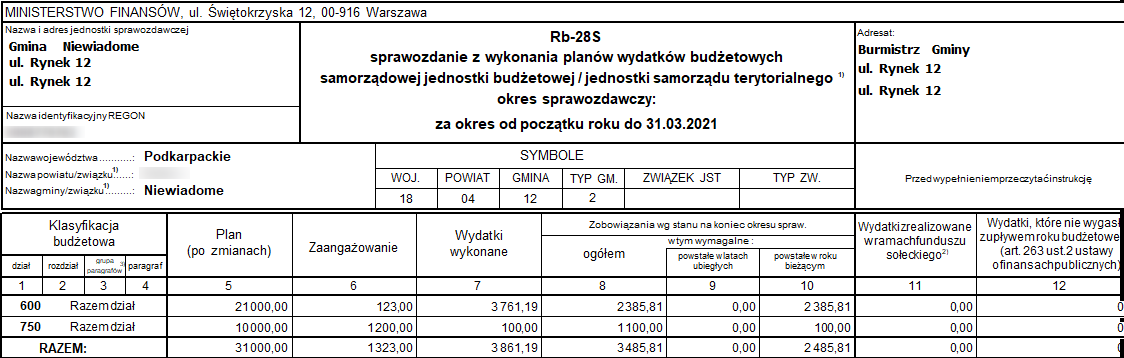
Sprawozdanie RB-28S (wydatki) weryfikujesz, porównując sumy jego kolumn z wydrukami z kont, zestawień zobowiązań i analizy sald. Wydruki przygotowujesz według strony Wydruki do weryfikacji sprawozdań. Kwoty w opisie pochodzą z przykładowej bazy z instrukcji (sprawozdanie za I kwartał 2021 roku) i służą tylko jako ilustracja.
| Kolumna | Skąd bierzesz wartość | Porównanie |
|---|---|---|
| 5 Plan | Zestawienie obrotów konta 980 | Obroty Wn |
| 6 Zaangażowanie | Zestawienie obrotów konta 998 albo zestawienie dekretów z miejscem księgowania Zaangażowanie RB | Obroty Ma |
| 7 Wydatki wykonane | Zestawienie obrotów konta 130 albo zestawienie dekretów z miejscem księgowania Wydatki – wydatek i Wydatki – wydatek i koszt | Saldo Ma |
| 8 Zobowiązania ogółem | Analiza sald kont 201, 225, 229, 231, 234, 240 albo zestawienie zobowiązań | Saldo Ma |
| 10 Zobowiązania wymagalne | Zestawienie zobowiązań z opcją Tylko wymagalne | Suma zestawienia |
-
Warunki i wybór rodzaju wydatków.
-
Konto 980.
-
Konta 998 i 130 oraz kontrola dekretów.
-
Analiza sald i zestawienie zobowiązań.
Wykonanie sprawozdania
Przed wykonaniem sprawozdania upewnij się, że wszystkie dokumenty zostały zarejestrowane. Sprawozdanie powstaje z dokumentów zarejestrowanych. Wyjątkiem są rozrachunki z zobowiązań, które program uwzględnia niezależnie od statusu dokumentu. Zarejestruj więc dokumenty planistyczne oraz dokumenty w zakresie zobowiązań i wydatków.
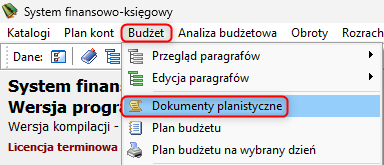
Sprawozdanie dodajesz tak jak opisano w Jak dodać sprawozdanie. Różnica jest w oknie Wybór paragrafów [Wydatki]: oprócz paragrafów, które mają znaleźć się w sprawozdaniu, wybierasz Rodzaj wydatków. W przykładzie wybrano Budżetowe. Wybór zatwierdzasz przyciskiem Zatwierdź.
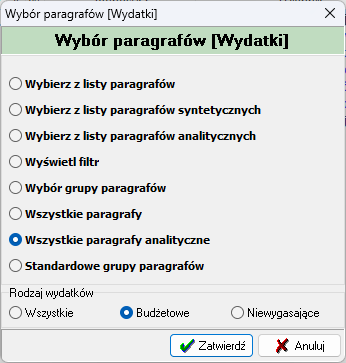
Zestawienia obrotów kont (patrz Sumy obrotów wg paragrafów) wykonujesz w oknie Zakres obrotów. Ustaw w nim daty od początku roku do końca okresu sprawozdania. W przykładzie sprawozdanie dotyczy I kwartału, więc daty to 01.01.2021–31.03.2021.
Kolumna 5: Plan
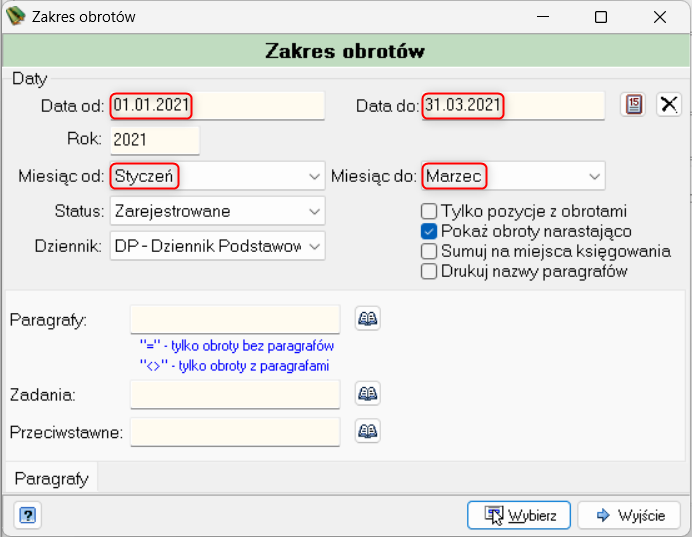
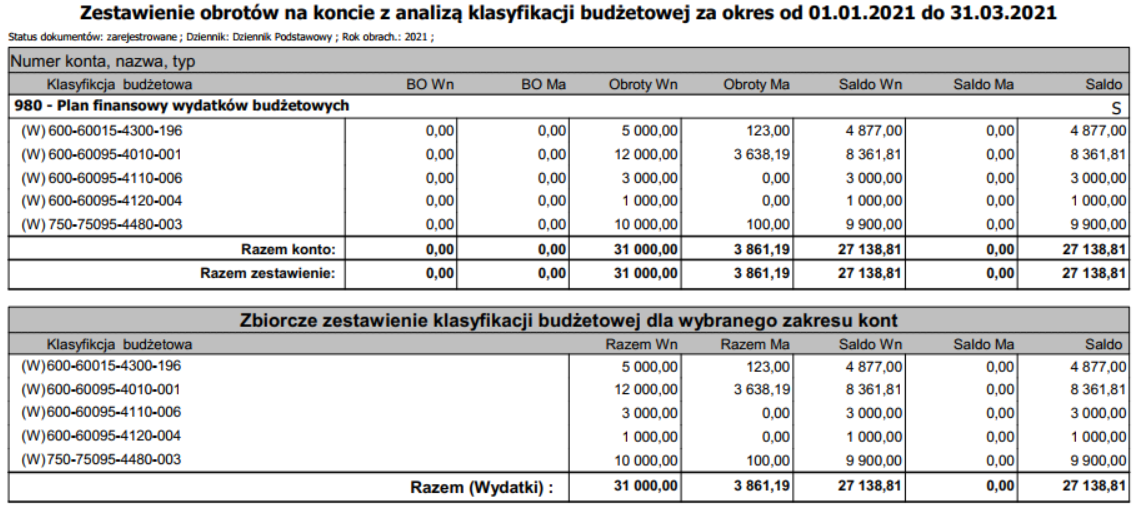
Plan zawiera wszystkie wprowadzone i zarejestrowane dokumenty planistyczne z menu Budżet → Dokumenty planistyczne. Do sprawdzenia sumy kolumny 5 wykonaj zestawienie obrotów dla konta 980. Suma kolumny 5 jest równa sumie Obroty Wn na koncie 980. W przykładzie to 31 000,00.
Kolumny 6 i 7: zaangażowanie i wydatki wykonane
Kolumna 6: Zaangażowanie
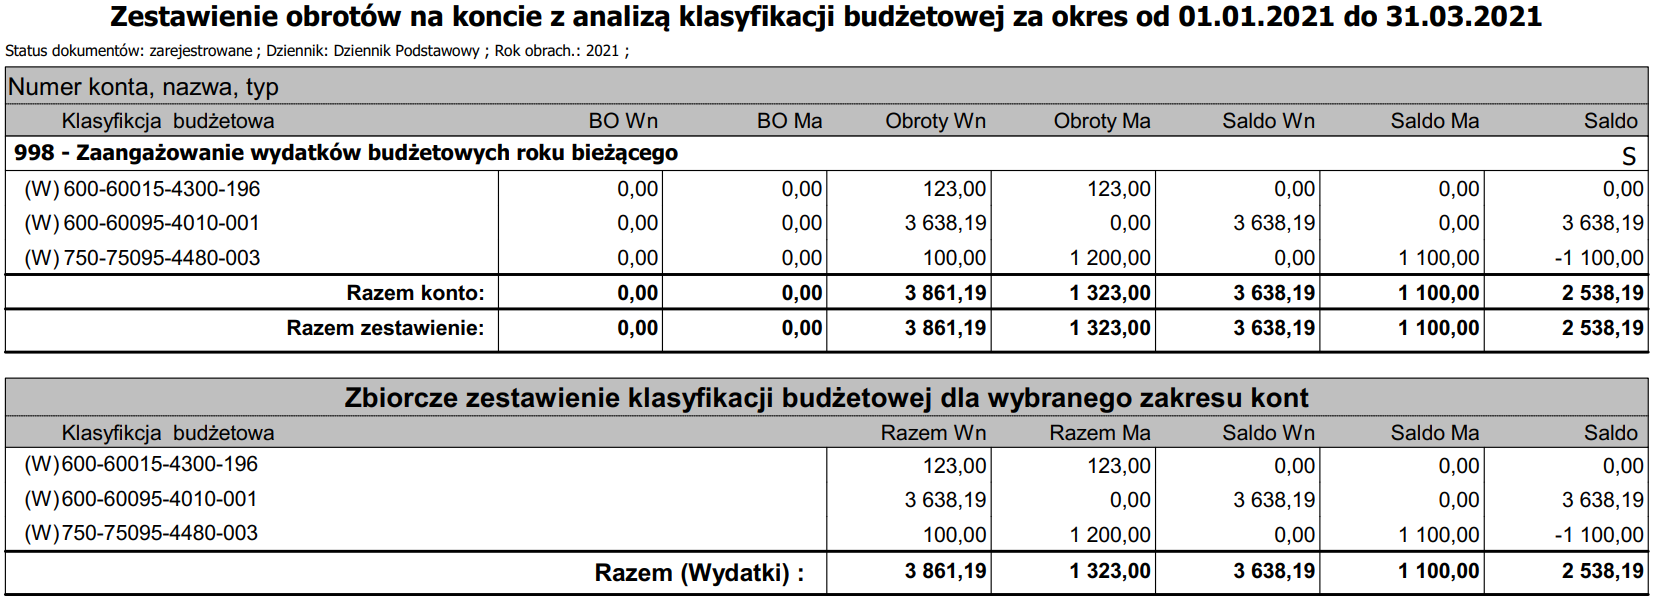
W kolumnie 6 są dekrety z miejscem księgowania Zaangażowanie RB. Do sprawdzenia sumy wykonaj zestawienie obrotów dla konta 998. Suma kolumny 6 jest równa sumie Obroty Ma na koncie 998. W przykładzie to 1 323,00.
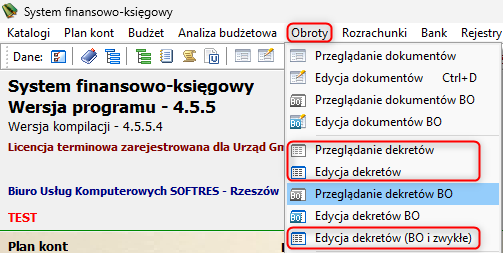
Wartość możesz skontrolować zestawieniem dekretów z miejscem księgowania Zaangażowanie RB. W menu Obroty wybierz jedną z trzech opcji: Przeglądanie dekretów, Edycja dekretów albo Edycja dekretów (BO i zwykłe). Opisują je strony Przeglądanie dekretów i Edycja dekretów. W oknie warunków wybierz dziennik i miejsce księgowania i kliknij Wyszukaj.
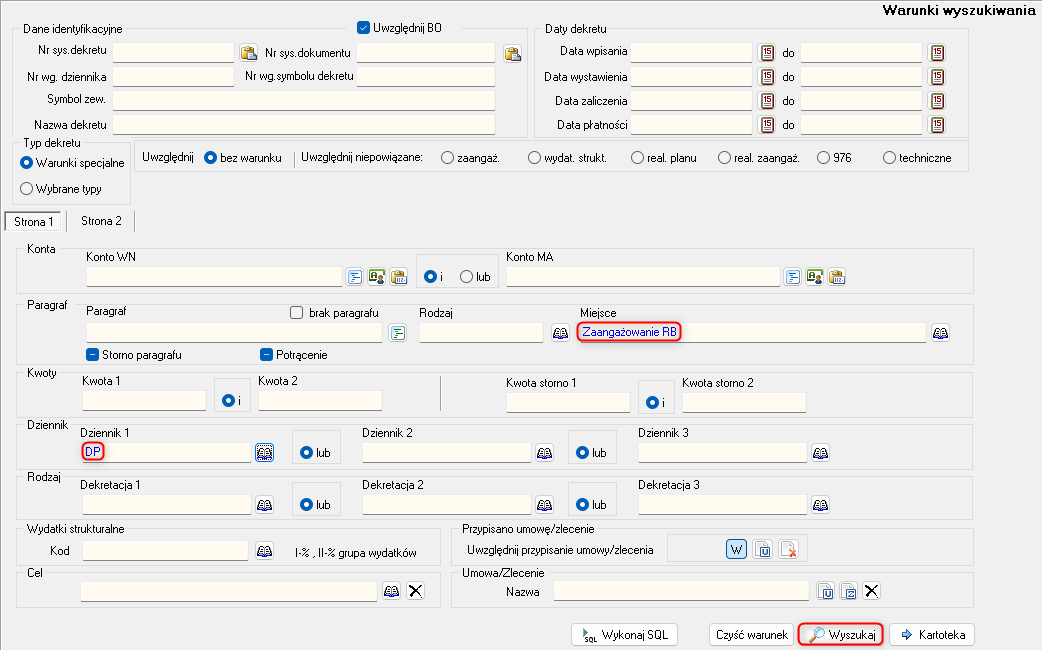
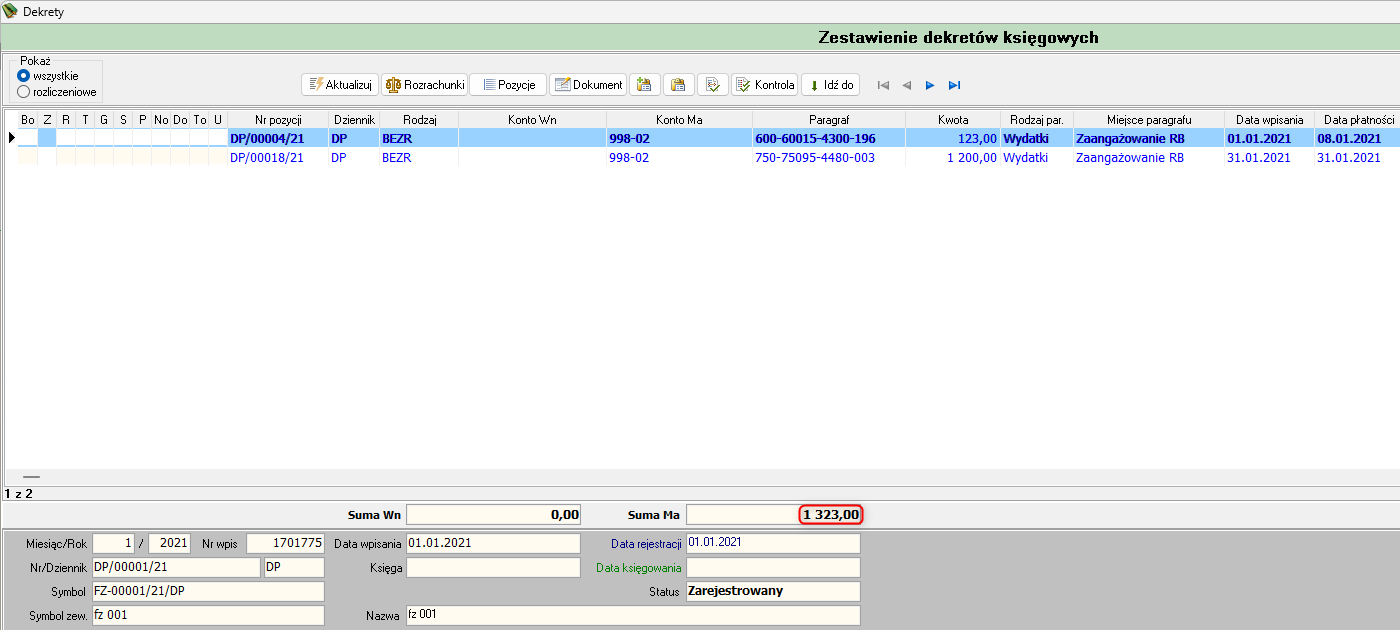
Suma kolumny 6 jest równa sumie zestawienia dekretów. W przykładzie to 1 323,00.
Kolumna 7: Wydatki wykonane
Do sprawdzenia sumy kolumny 7 wykonaj zestawienie obrotów dla konta 130. Suma kolumny 7 jest równa sumie Saldo Ma na koncie 130. W przykładzie to 3 861,19.
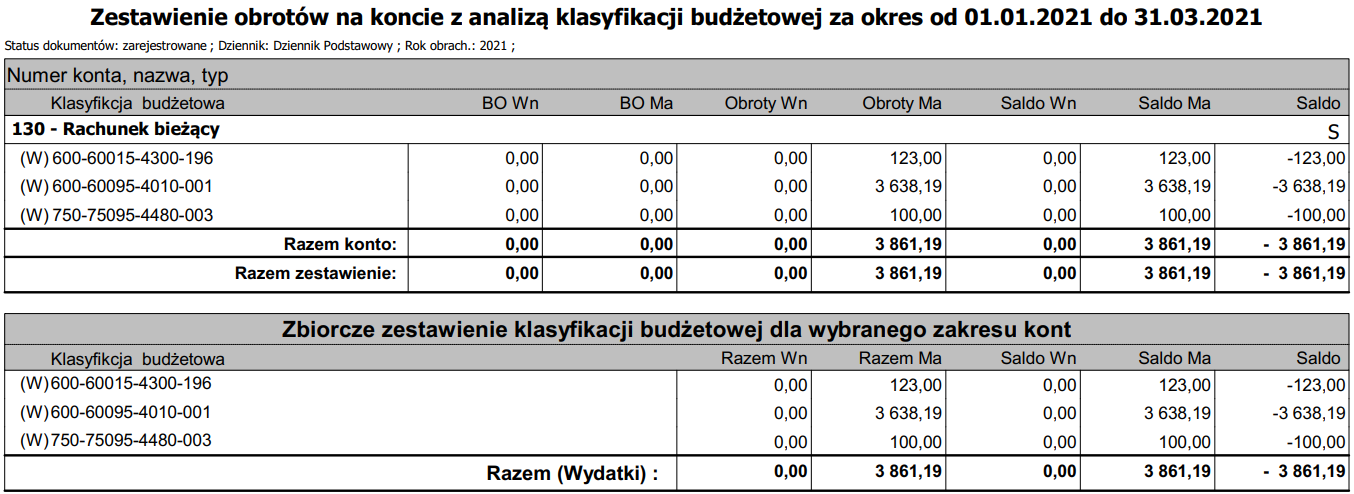
Ta wartość musi być też zgodna z zestawieniem obrotów dla kont 980 (Obroty Ma) i 998 (Obroty Wn). Konto 980 służy więc do sprawdzenia dwóch kolumn: Obroty Wn porównujesz z kolumną 5, a Obroty Ma z kolumną 7.
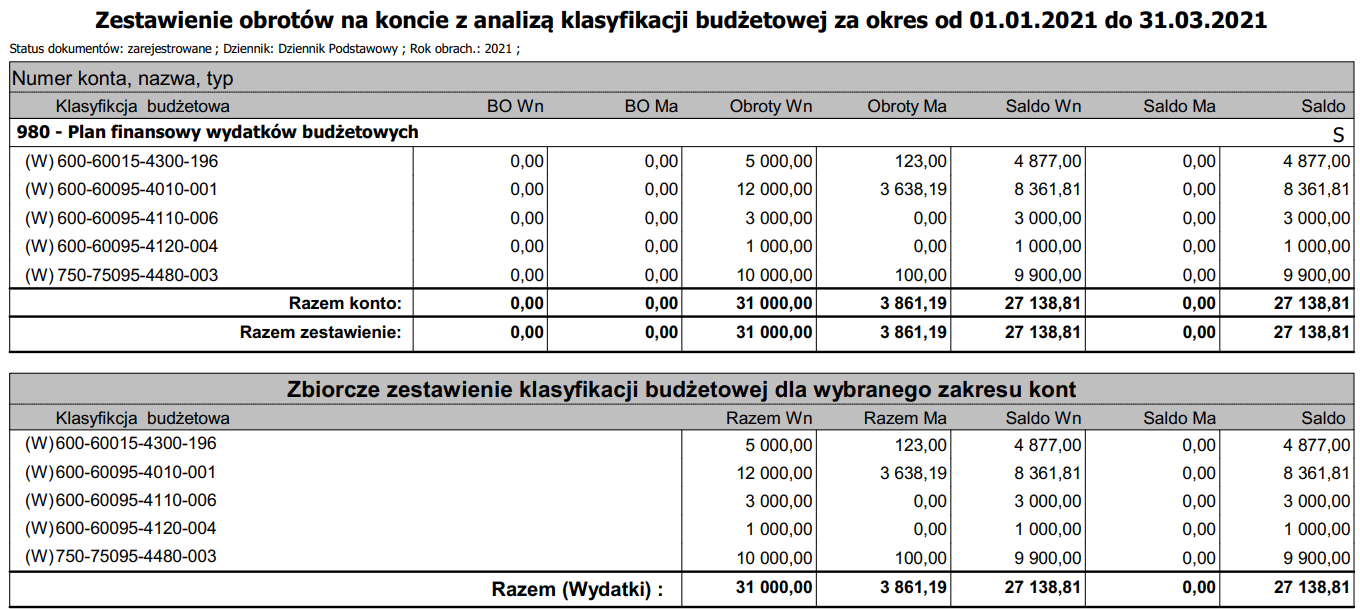
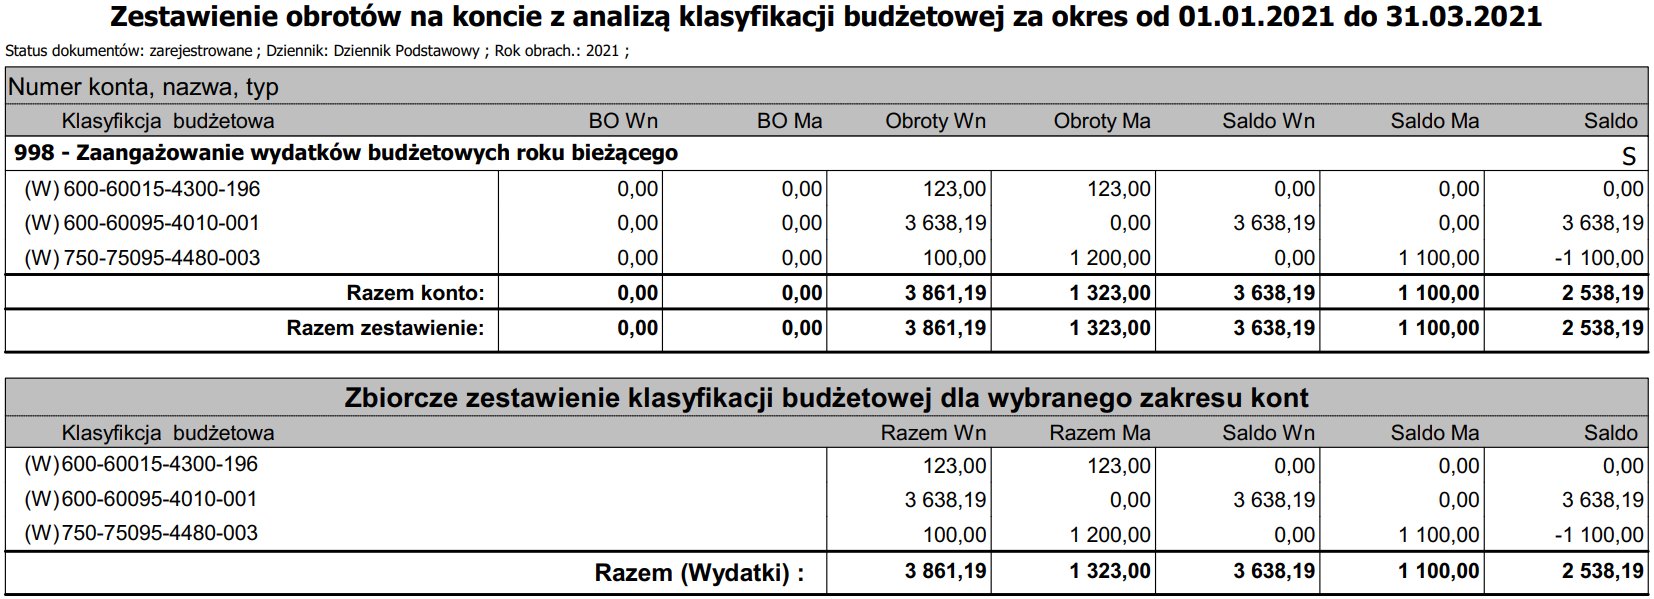
Kolumnę 7 możesz skontrolować także zestawieniem dekretów z miejscem księgowania Wydatki – wydatek i Wydatki – wydatek i koszt. Postępujesz tak jak przy kolumnie 6: w menu Obroty wybierasz Przeglądanie dekretów, Edycja dekretów albo Edycja dekretów (BO i zwykłe), a w oknie warunków wybierasz dziennik i właściwe miejsce księgowania.
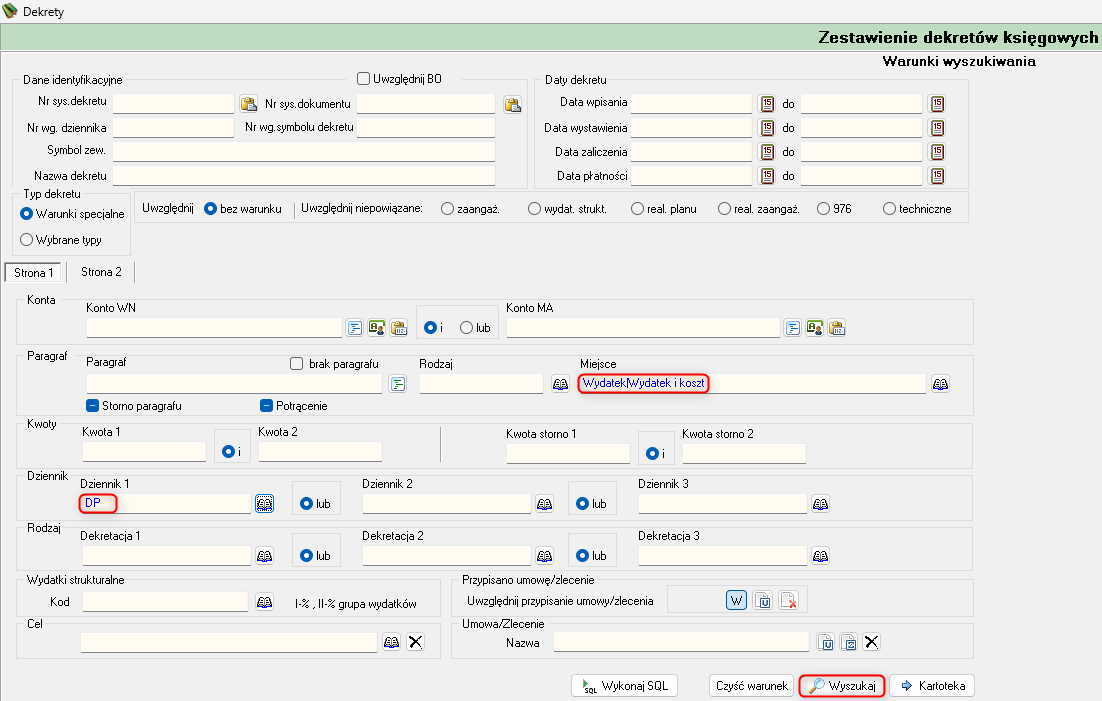
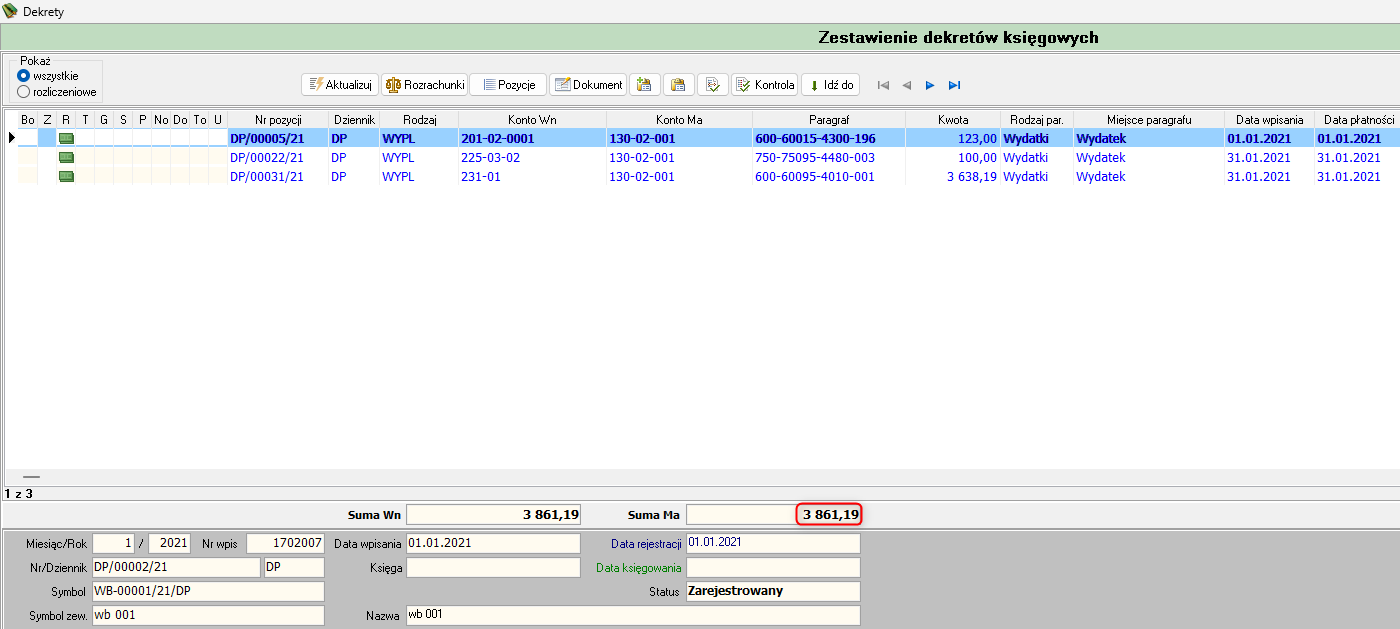
Suma kolumny 7 jest równa sumie zestawienia dekretów. W przykładzie to 3 861,19.
Kolumny 8 i 10: zobowiązania
Kolumna 8: Zobowiązania ogółem
Do kolumny 8 wliczają się dekrety z rodzajem ZOBO i KZ-, których data zaliczenia mieści się w okresie sprawozdania, które są nierozliczone i mają przypisaną klasyfikację budżetową.
Do sprawdzenia sumy wykonaj analizę sald kont. W oknie Analiza sald kont wpisz w polu Stan na dzień koniec okresu sprawozdawczego. Kliknij przycisk Konta, wybierz Wybierz z listy kont syntetycznych i zaznacz konta 201, 225, 229, 231, 234 i 240. Kliknij Przelicz. Potem kliknij Drukuj i przejdź do ostatniej strony wydruku (patrz Analiza sald kont).
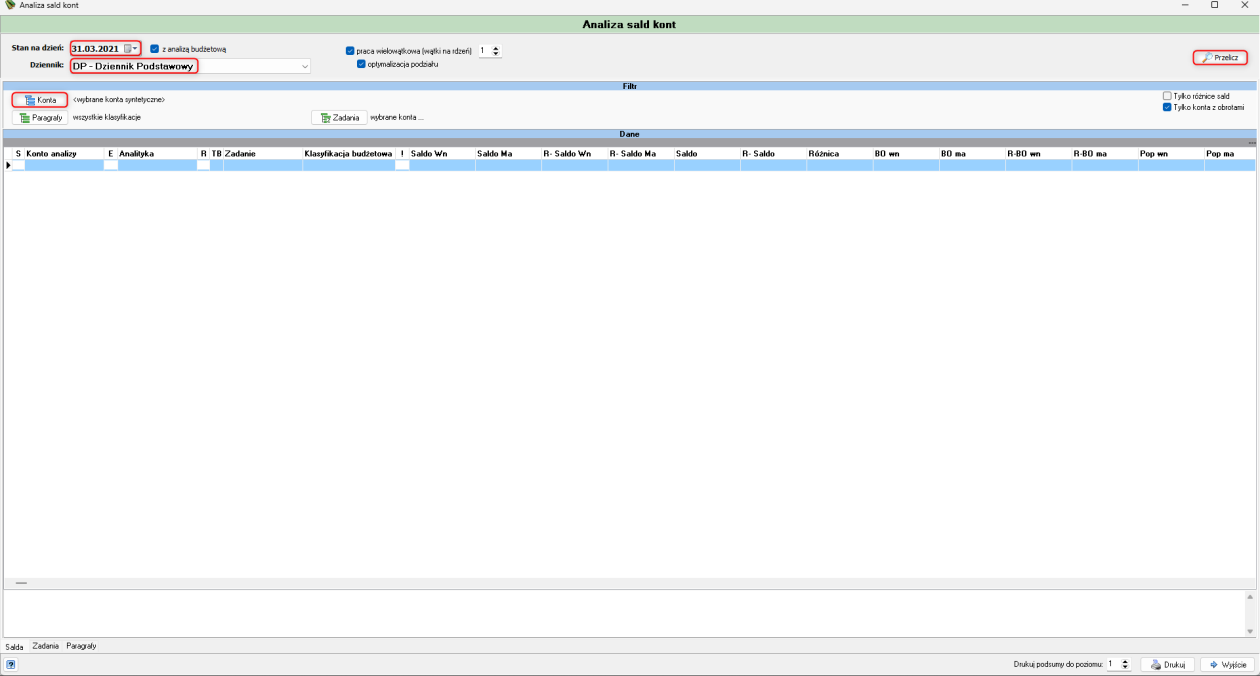
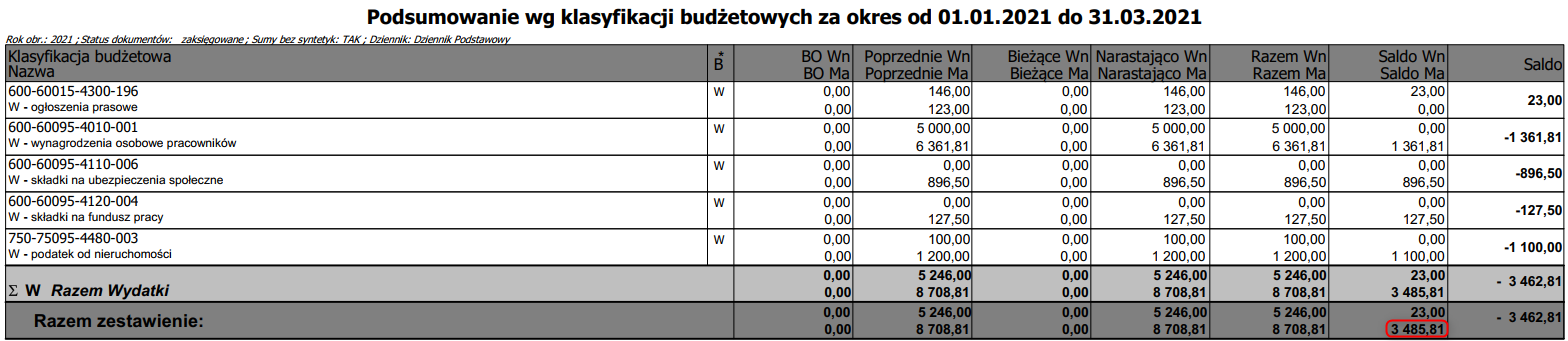
Saldo Ma z wydruku jest zgodne z kolumną 8 sprawozdania. W przykładzie to 3 485,81.
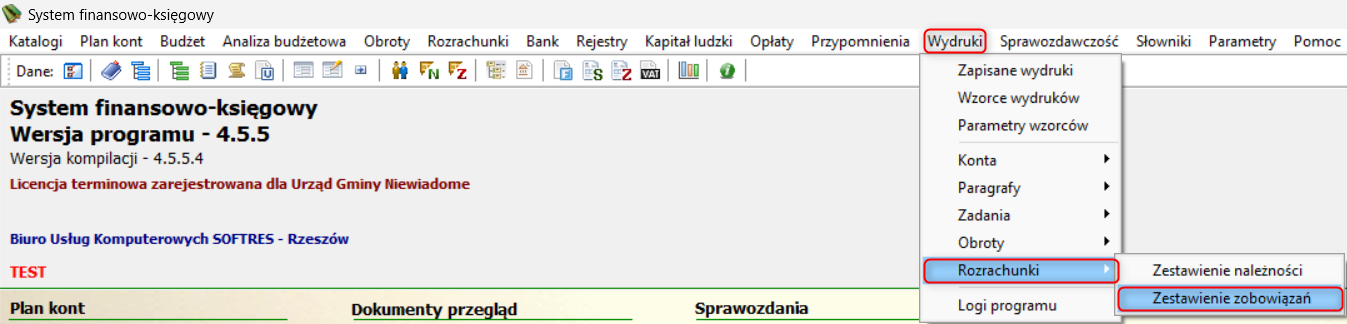
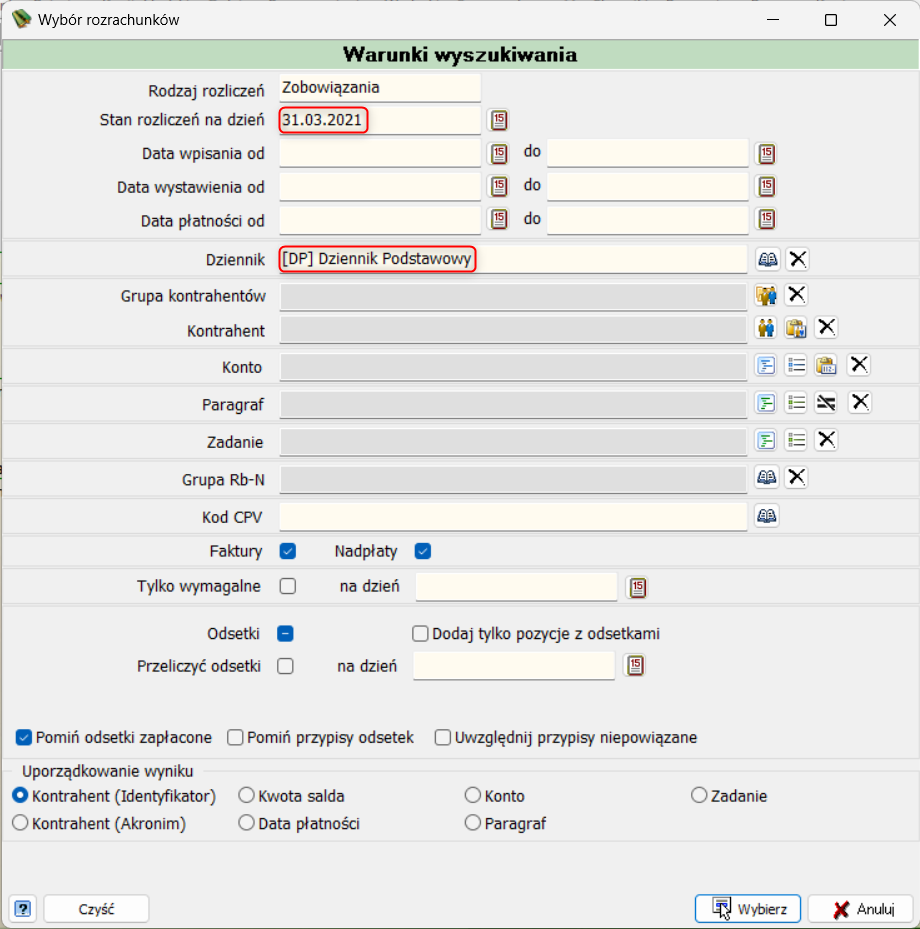
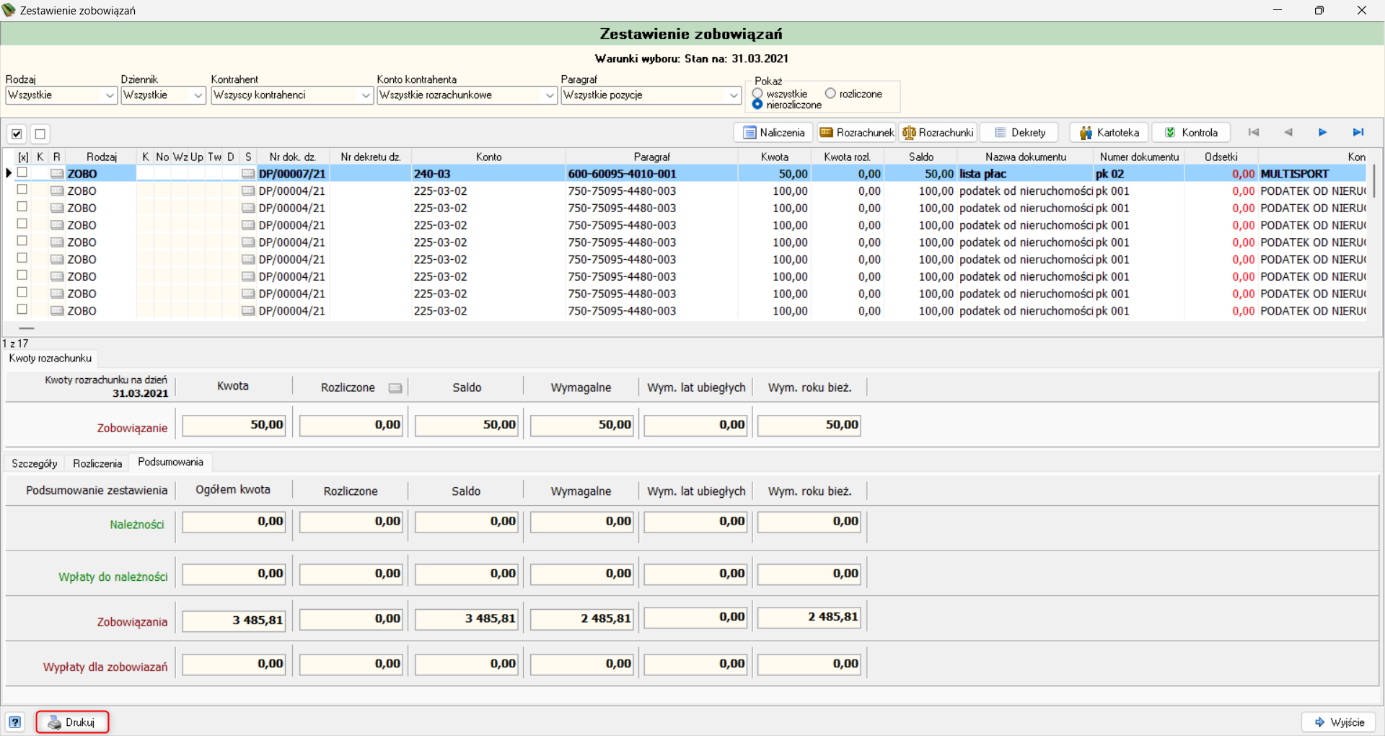
Wartość możesz skontrolować zestawieniem zobowiązań. Dotyczy to tylko klasyfikacji prowadzonych przez rozrachunki. Wybierz Wydruki → Rozrachunki → Zestawienie zobowiązań, ustaw w oknie Wybór rozrachunków (Warunki wyszukiwania) filtry zaznaczone na zrzucie ramką: Stan rozliczeń na dzień (koniec okresu sprawozdawczego) i Dziennik (w przykładzie [DP] Dziennik Podstawowy). Potwierdź je przyciskiem Wybierz i wydrukuj zestawienie przyciskiem Drukuj. Opis okna: Zestawienie zobowiązań.
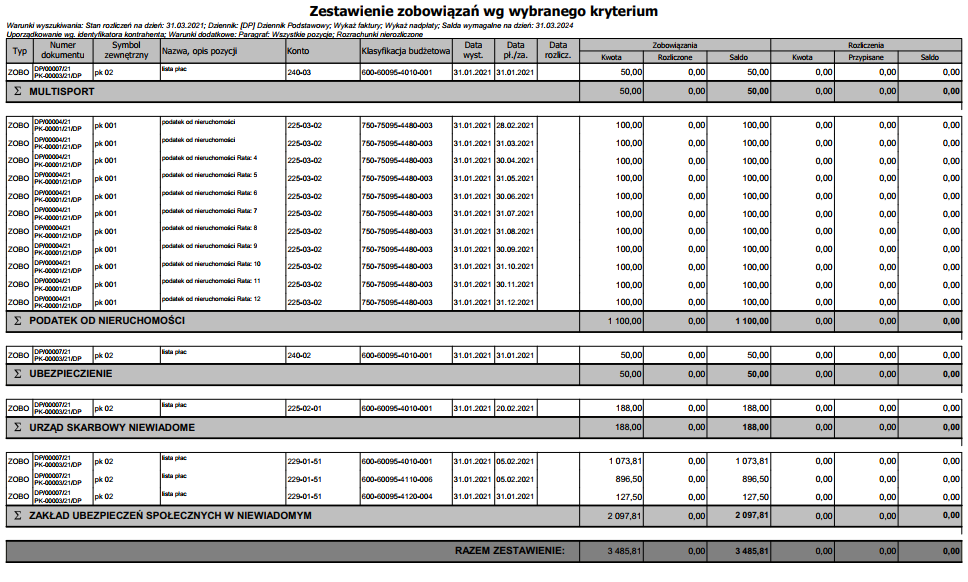
Suma zobowiązań z klasyfikacją (pomijasz zobowiązania bez klasyfikacji) odpowiada sumie kolumny 8. W przykładzie to 3 485,81.
Kolumna 10: Zobowiązania wymagalne
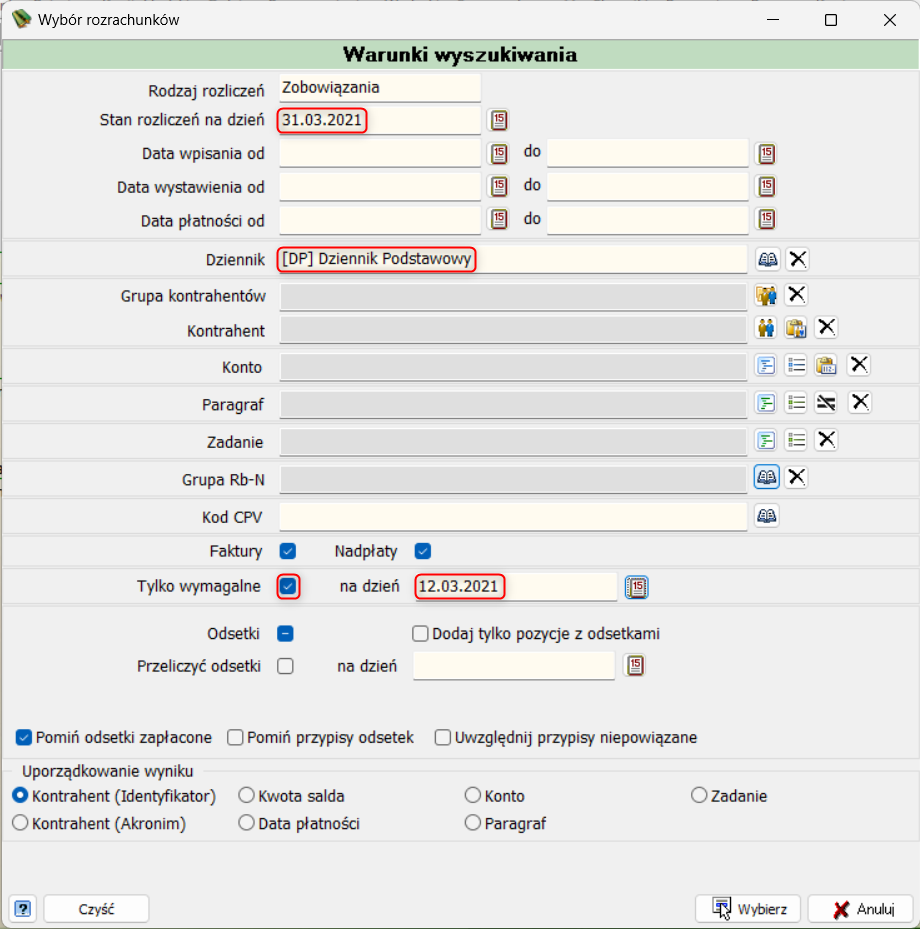
Do sprawdzenia sumy kolumny 10 wykonaj zestawienie zobowiązań. Dotyczy to tylko klasyfikacji prowadzonych przez rozrachunki. Wybierz Wydruki → Rozrachunki → Zestawienie zobowiązań i ustaw w oknie Wybór rozrachunków (Warunki wyszukiwania) filtry zaznaczone na zrzucie ramką: Stan rozliczeń na dzień (koniec okresu sprawozdawczego), Dziennik (w przykładzie [DP] Dziennik Podstawowy) oraz opcję Tylko wymagalne z datą w polu na dzień. Potwierdź filtry przyciskiem Wybierz.
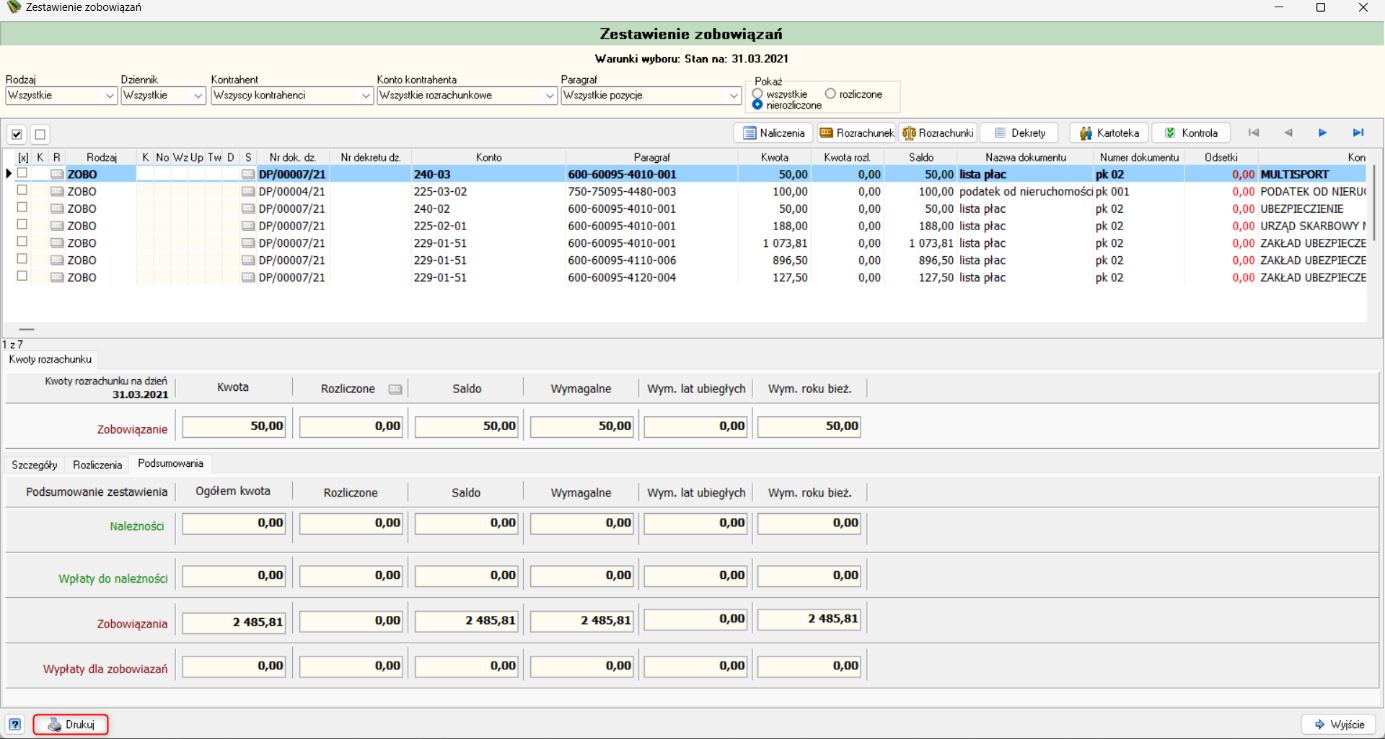
Wydrukuj zestawienie przyciskiem Drukuj.
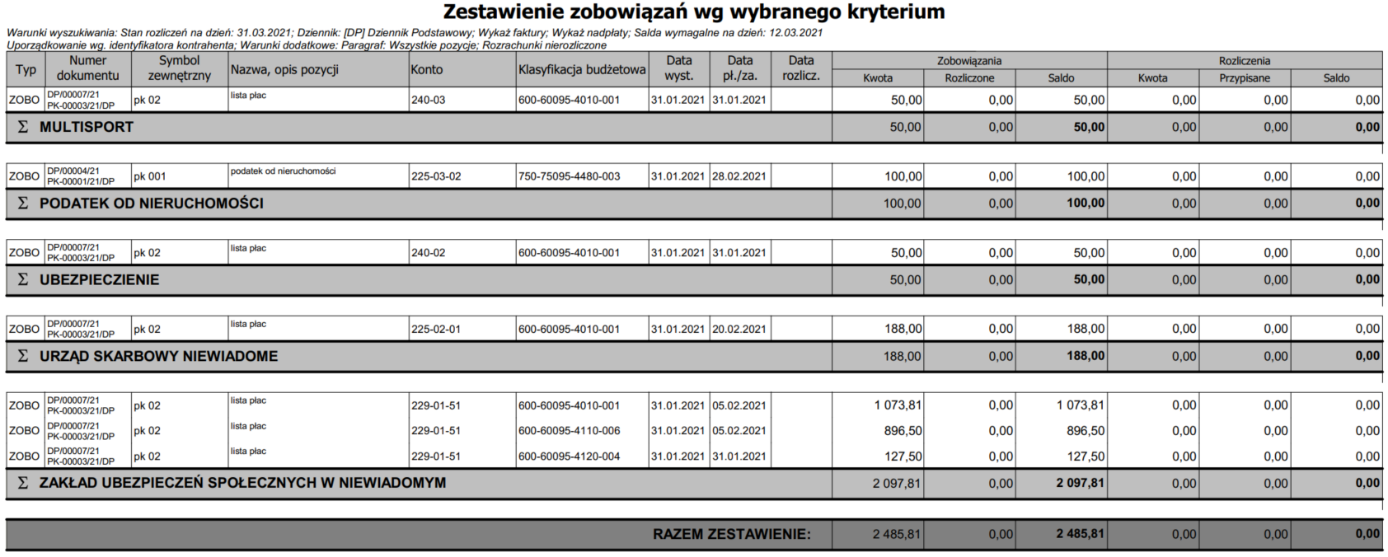
Suma zobowiązań z klasyfikacją (pomijasz zobowiązania bez klasyfikacji) odpowiada sumie kolumny 10. W przykładzie to 2 485,81.