Weryfikacja sprawozdania RB-27S
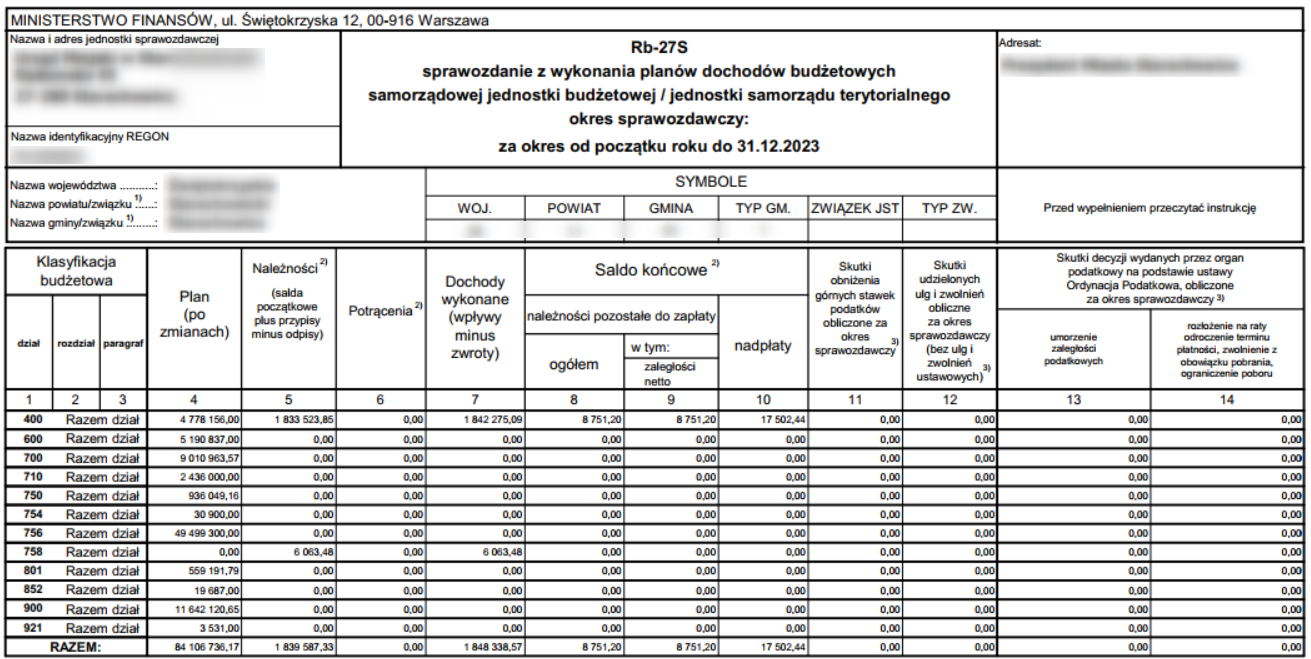
Sprawozdanie RB-27S (dochody) weryfikujesz, porównując sumy jego kolumn z wydrukami z kont, zestawień należności i analizy sald. Wydruki przygotowujesz według strony Wydruki do weryfikacji sprawozdań. Zasady, wg których dekrety trafiają do kolumn, opisuje strona Rodzaje dekretacji a sprawozdanie RB-27S.
Kwoty w opisie pochodzą z przykładowej bazy z instrukcji i służą tylko jako ilustracja.
| Kolumna | Skąd bierzesz wartość | Wzór |
|---|---|---|
| 5 Należności | Zestawienia obrotów kont 221, 700, 720, 730, 750, 760 | (Suma BO Wn − Suma BO Ma) konta 221 + obroty Ma lub Saldo Ma z pozostałych kont |
| 7 Dochody wykonane | Zestawienia obrotów kont 130 i 141 | Obroty Wn lub Saldo Wn konta 130 + Saldo Wn konta 141 |
| 8 Należności pozostałe do zapłaty, ogółem | Pozostałe kolumny sprawozdania | kolumna 5 − kolumna 7 + kolumna 10 |
| 9 Należności pozostałe do zapłaty, netto | Zestawienie należności | Suma zestawienia |
| 10 Nadpłaty | Zestawienie należności z samymi nadpłatami | Suma zestawienia |
-
Konto 221 i konta dochodowe.
-
Konta 130 i 141.
-
Zestawienie należności z odpowiednimi filtrami.
-
Wzór z krzyżówki i kontrola analizą sald.
Kolumna 5: Należności
Do sprawdzenia sumy kolumny 5 (Należności) wykonaj zestawienia obrotów dla konta 221 oraz dla kont 700, 720, 730, 750 i 760, o ile są na nich obroty. W przykładzie wykonano je dla kont 221, 730 i 750.
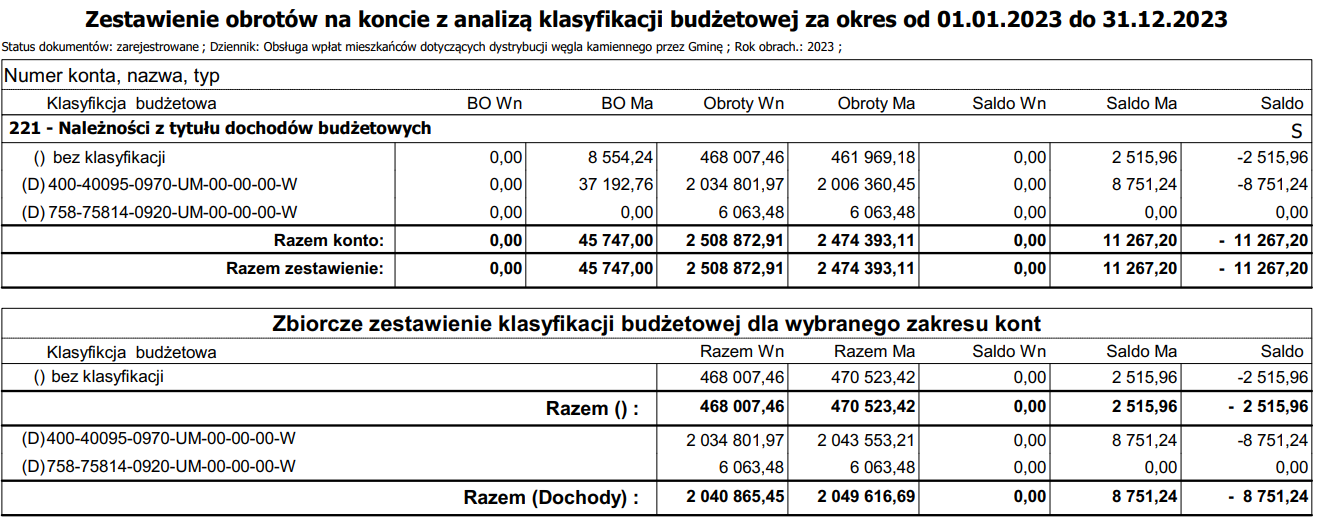
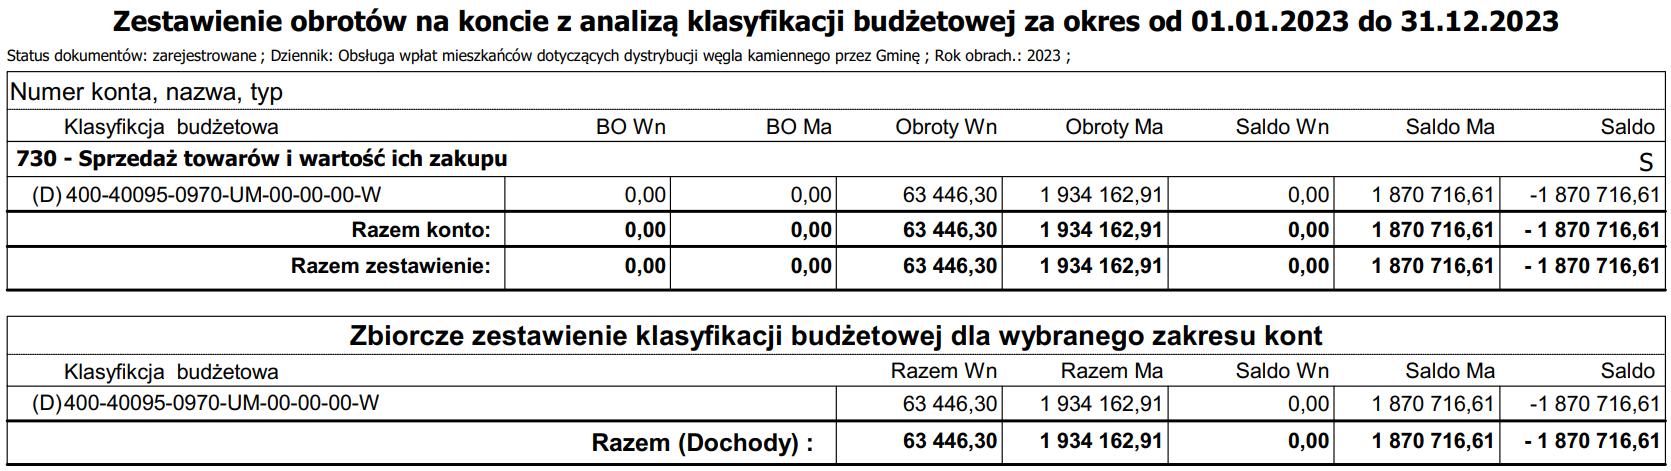
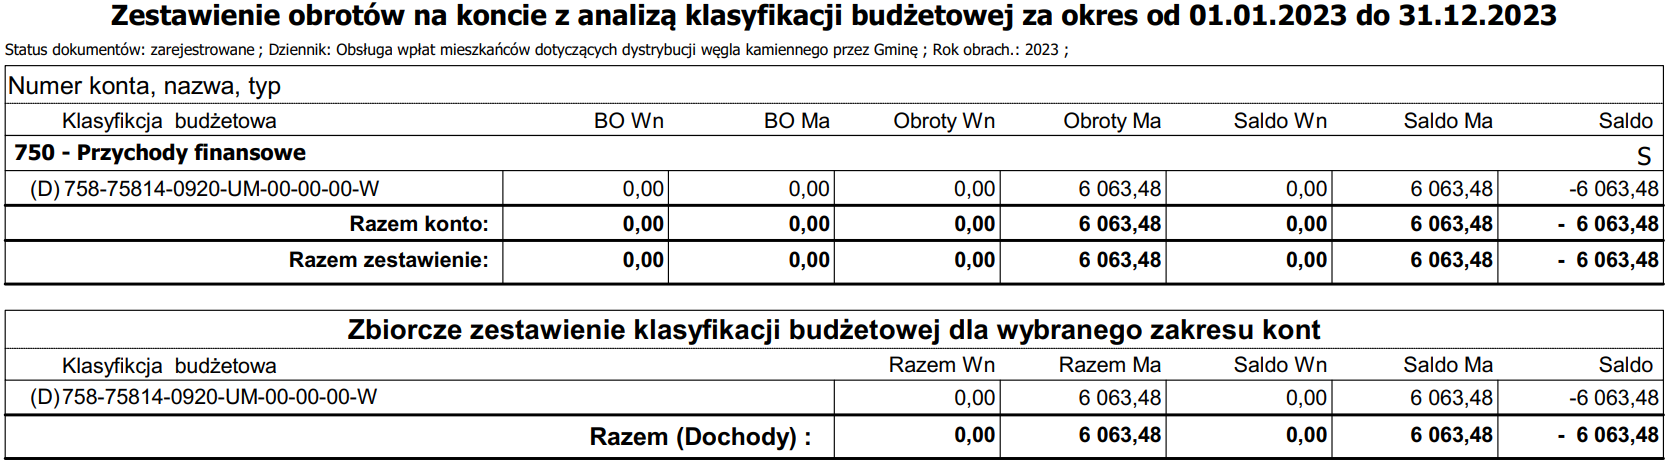
Suma kolumny 5 jest równa:
(Suma BO Wn − Suma BO Ma) dla konta 221 + suma obrotów Ma z pozostałych kont
Jeśli na koncie są też obroty Wn, zamiast sumy obrotów Ma bierzesz sumę Saldo Ma. W każdym zestawieniu pomijasz obroty bez klasyfikacji.
Przykład z instrukcji
0 (BO Wn konta 221) − 37 192,76 (BO Ma konta 221) + 1 870 716,61 (Saldo Ma konta 730) + 6 063,48 (Saldo Ma konta 750) = 1 839 587,33. Wynik jest zgodny ze sprawozdaniem.
Na zrzucie konta 221 wiersz Razem konto pokazuje BO Ma 45 747,00. Suma obejmuje też pozycję bez klasyfikacji (8 554,24), dlatego do wzoru bierzesz BO Ma z wiersza z klasyfikacją, czyli 37 192,76.
Które dekrety trafiają do tej kolumny: Rodzaje dekretacji, kolumna 5.
Kolumna 7: Dochody wykonane
Do sprawdzenia sumy kolumny 7 (Dochody wykonane) wykonaj zestawienia obrotów dla kont 130 i 141.
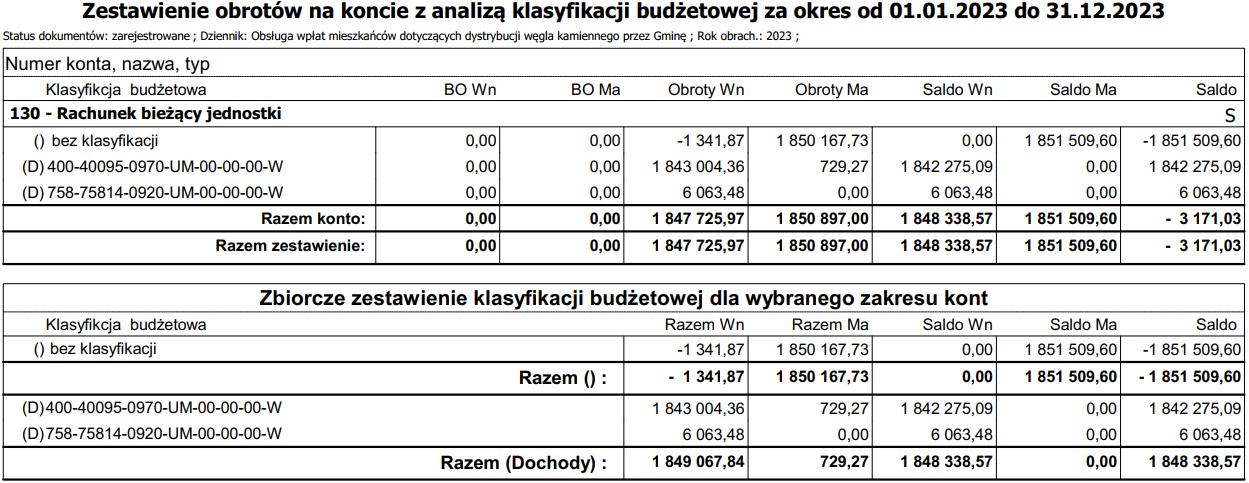
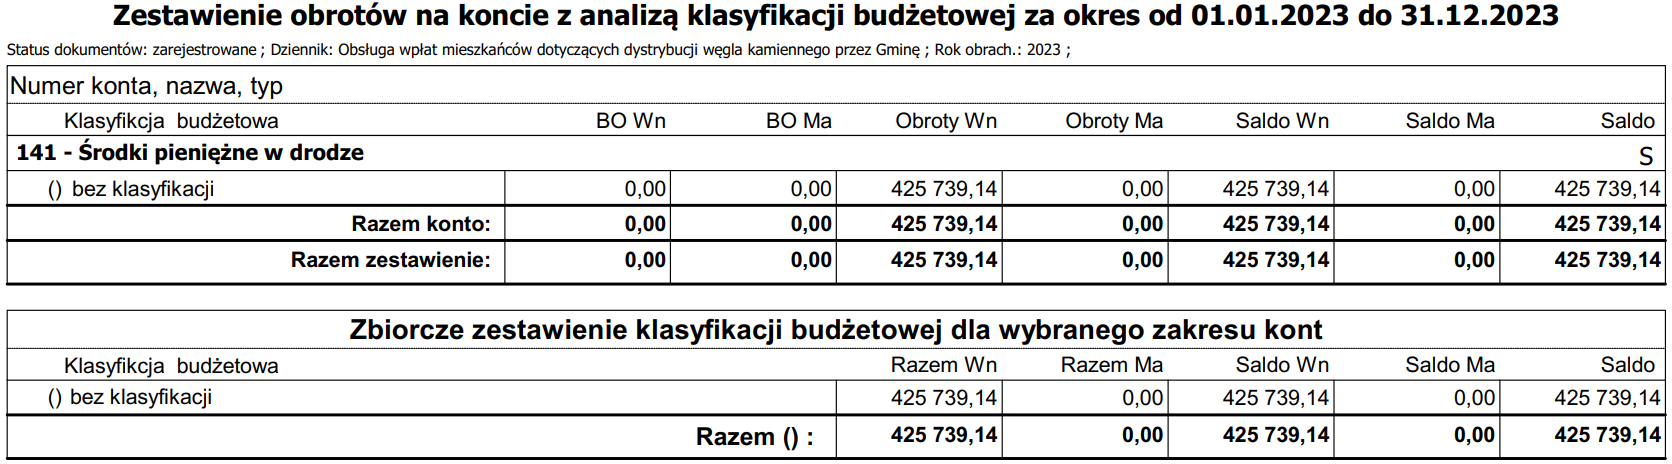
Suma kolumny 7 jest równa:
Obroty Wn konta 130 + Saldo Wn konta 141
Jeśli na koncie 130 są też obroty Ma, zamiast obrotów Wn bierzesz Saldo Wn. W każdym zestawieniu pomijasz obroty bez klasyfikacji.
Przykład z instrukcji
1 848 338,57 (Saldo Wn konta 130) + 0 (Saldo Wn konta 141) = 1 848 338,57. Wynik jest zgodny ze sprawozdaniem.
Które dekrety trafiają do tej kolumny: Rodzaje dekretacji, kolumna 7.
Kolumny 9 i 10: należności pozostałe do zapłaty i nadpłaty
Kolumny 9 (Należności pozostałe do zapłaty, netto) i 10 (Nadpłaty) sprawdzasz zestawieniem należności. Dotyczy to tylko klasyfikacji prowadzonych przez rozrachunki. Wybierz Wydruki → Rozrachunki → Zestawienie należności.
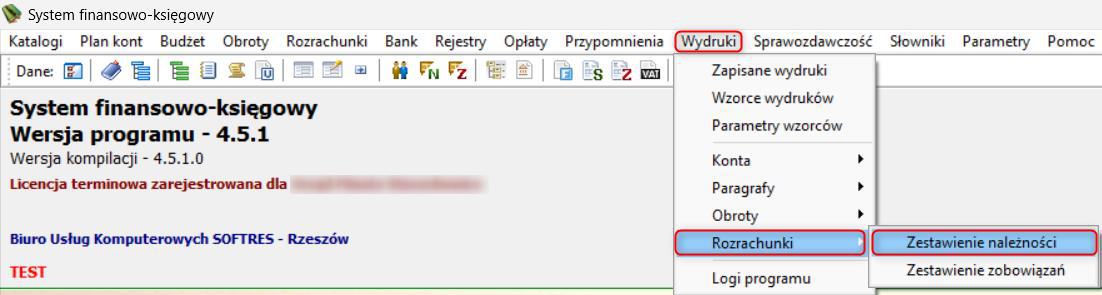
Kolumna 9
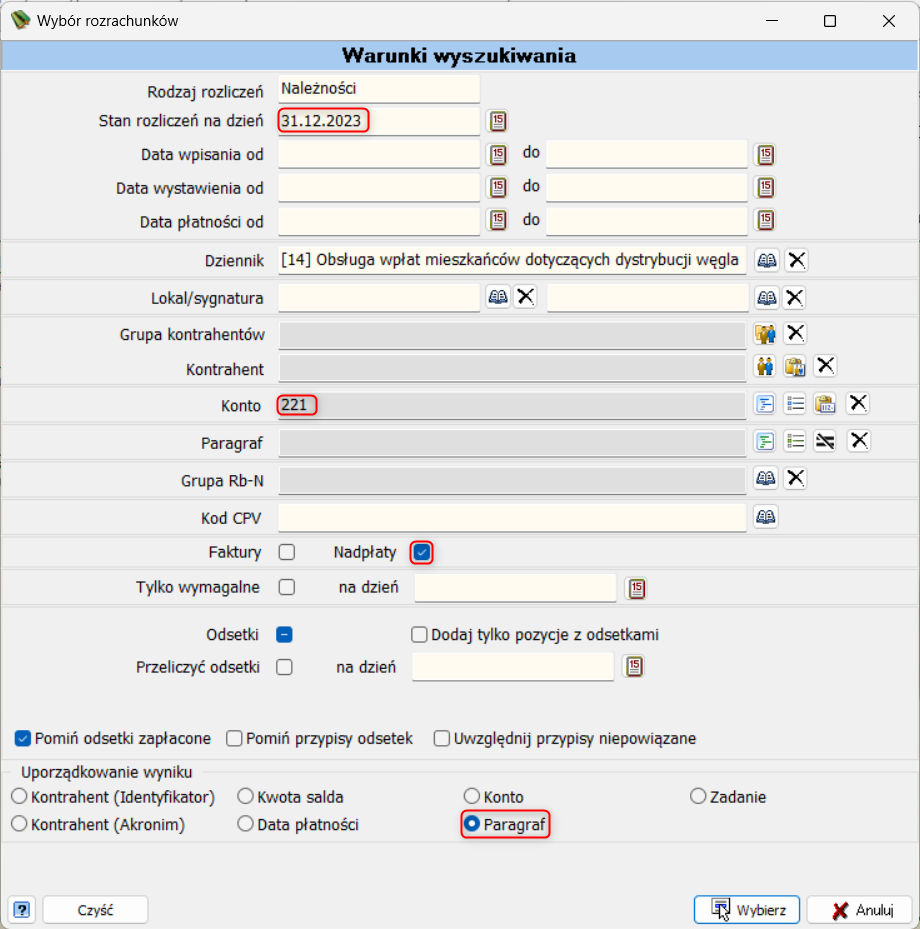
W oknie Wybór rozrachunków (Warunki wyszukiwania) ustaw filtry zaznaczone na zrzucie ramką: Stan rozliczeń na dzień (koniec okresu sprawozdawczego), Konto 221, Tylko wymagalne oraz uporządkowanie wyniku według paragrafu. Pola Faktury i Nadpłaty są na zrzucie zaznaczone. Potwierdź filtry przyciskiem Wybierz.
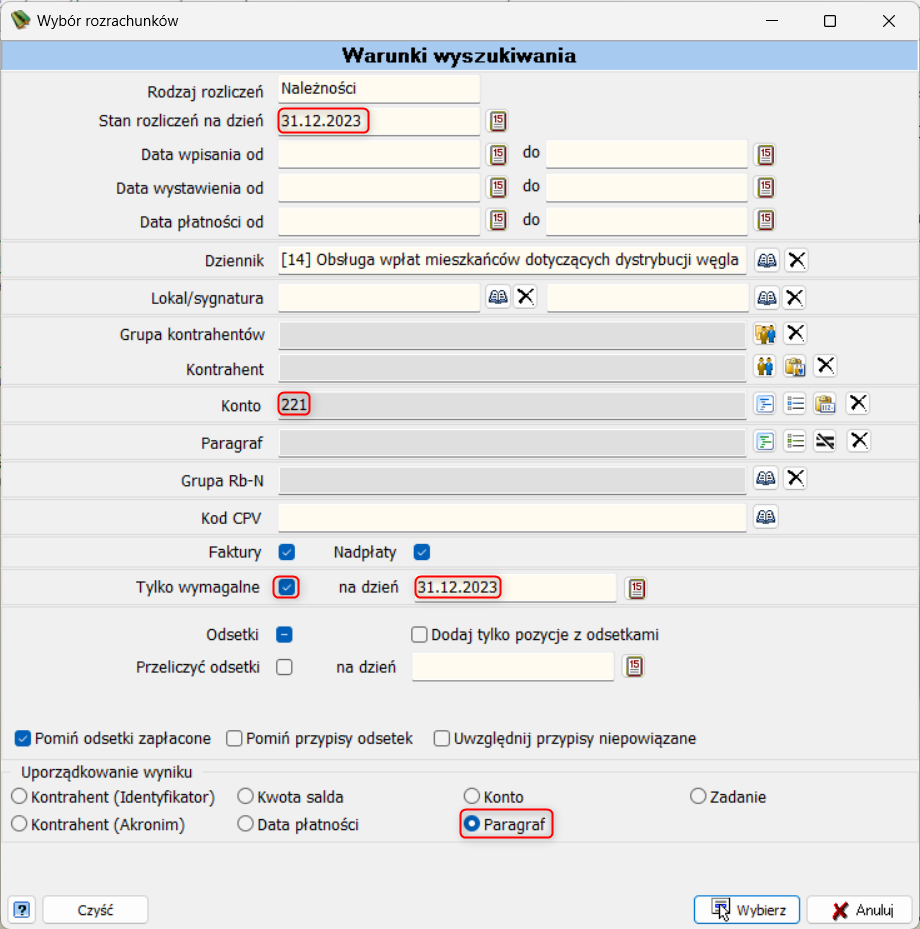
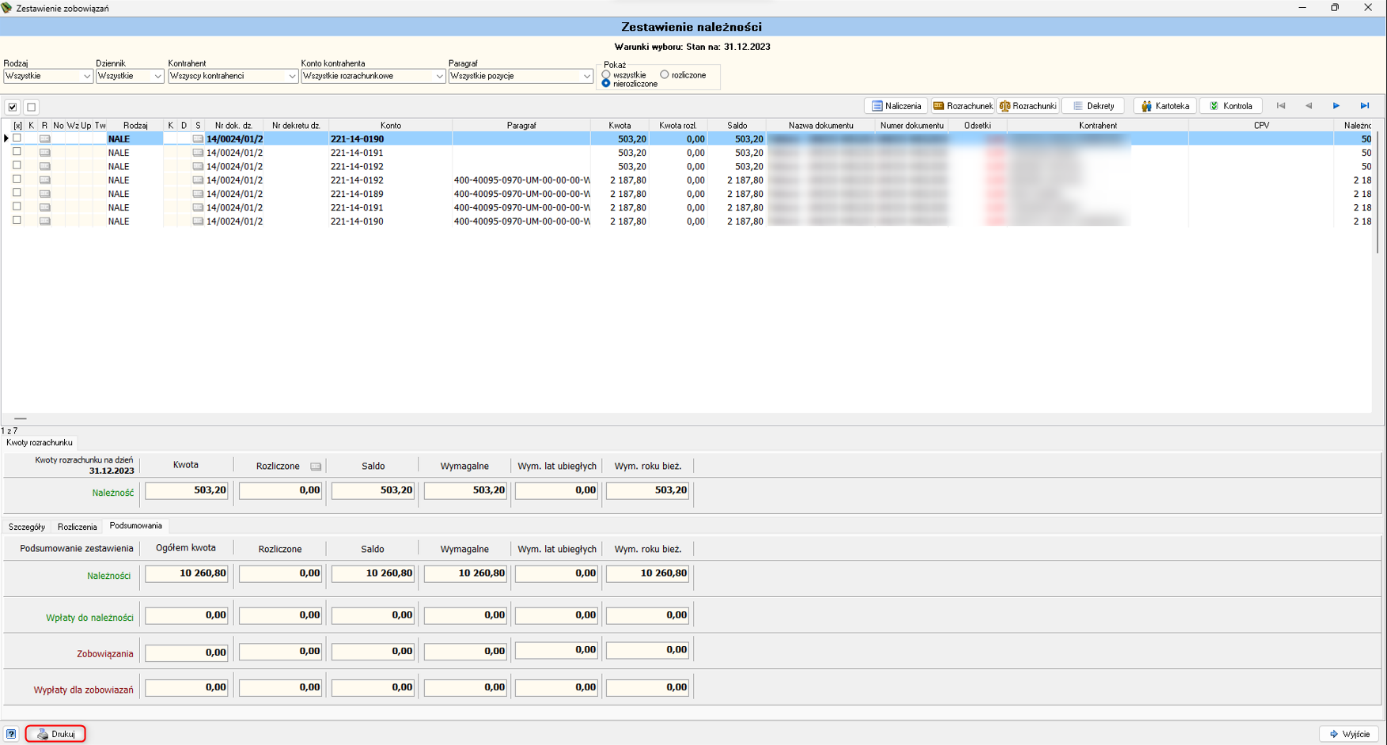
Wydrukuj zestawienie przyciskiem Drukuj na jego dole.
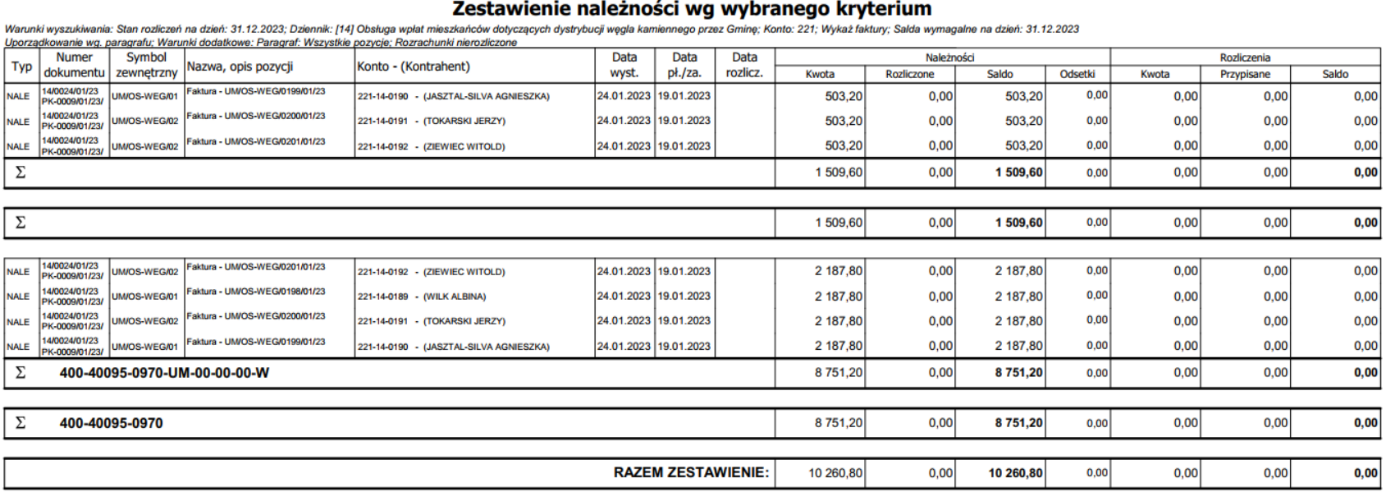
Suma należności z klasyfikacją (pomijasz należności bez klasyfikacji) powinna odpowiadać sumie kolumny 9. W przykładzie wynosi 8 751,20. Które dekrety trafiają do tej kolumny: Rodzaje dekretacji, kolumna 9.
Kolumna 10
W oknie Wybór rozrachunków (Warunki wyszukiwania) ustaw filtry zaznaczone na zrzucie ramką: Stan rozliczeń na dzień (koniec okresu sprawozdawczego), Konto 221, wyłącznie Nadpłaty (pole Faktury jest odznaczone) oraz uporządkowanie wyniku według paragrafu. Potwierdź filtry przyciskiem Wybierz.
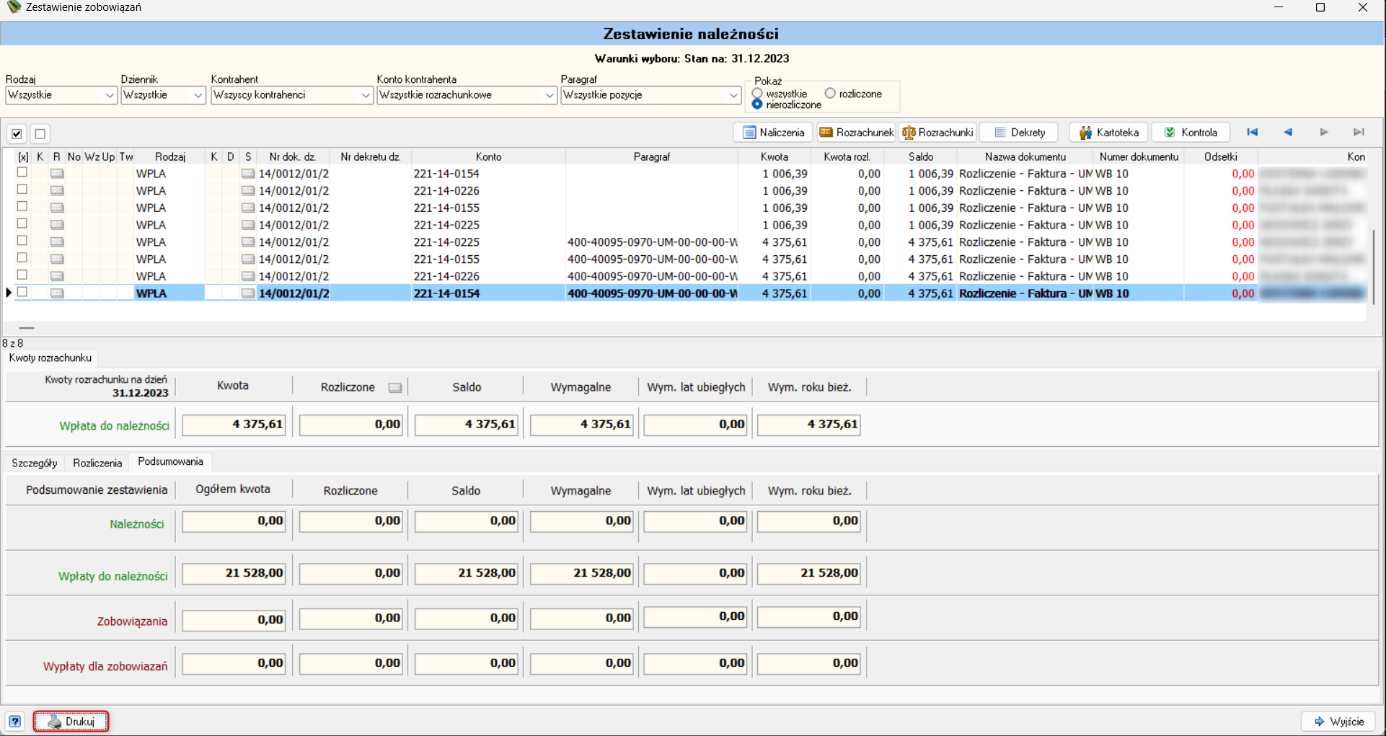
Wydrukuj zestawienie przyciskiem Drukuj.
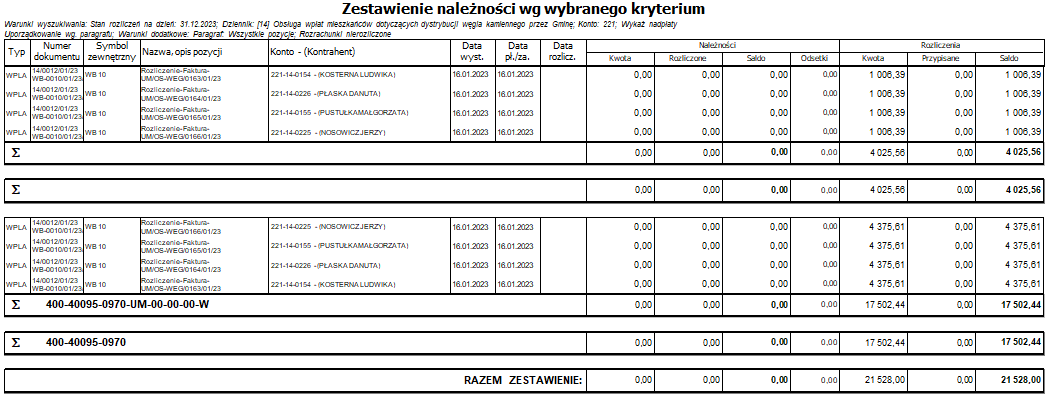
Suma nadpłat z klasyfikacją powinna odpowiadać sumie kolumny 10. W przykładzie wynosi 17 502,44. Które dekrety trafiają do tej kolumny: Rodzaje dekretacji, kolumna 10.
Kolumna 8 i analiza sald kont
Suma kolumny 8 (należności pozostałe do zapłaty, ogółem) wynika z pozostałych kolumn:
kolumna 5 − kolumna 7 + kolumna 10
Przykład z instrukcji
1 839 587,33 − 1 848 338,57 + 17 502,44 = 8 751,20. Wynik jest zgodny ze sprawozdaniem.
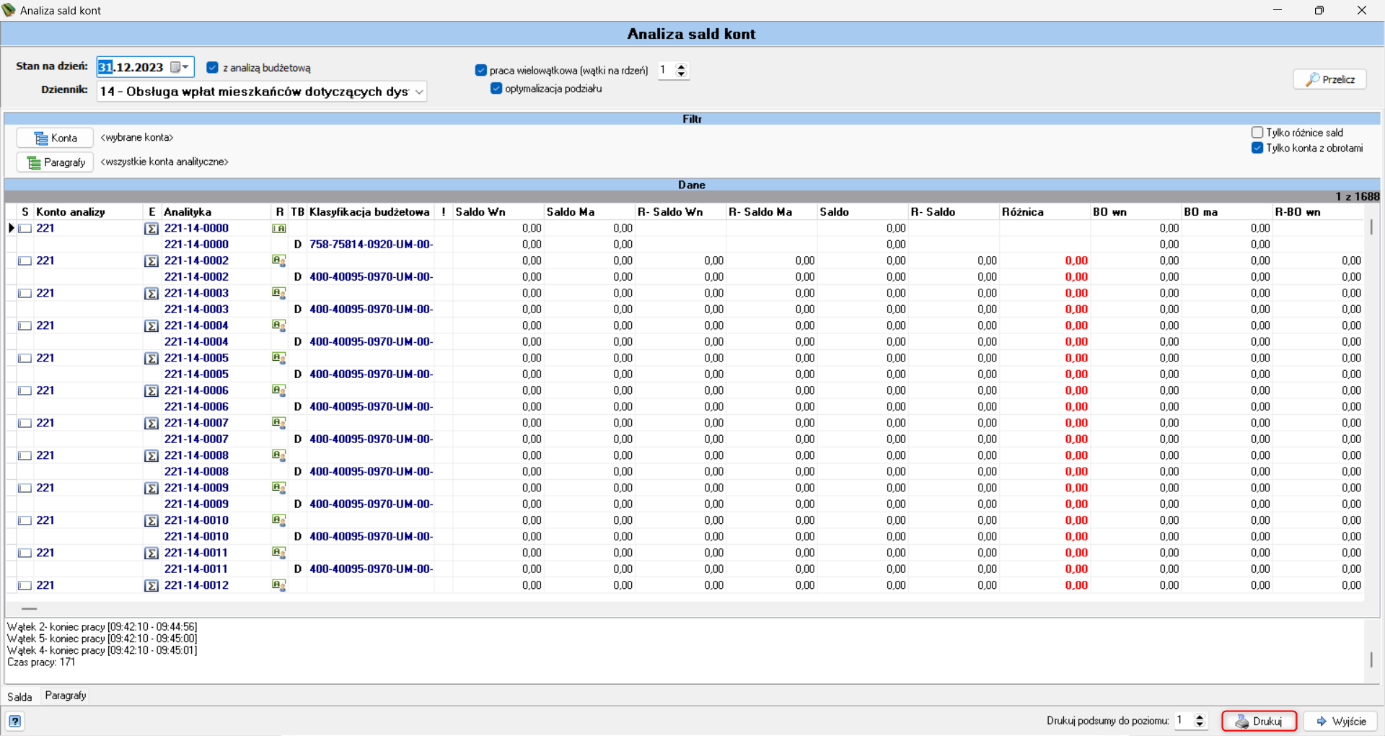
Należności i nadpłaty możesz też sprawdzić analizą sald kont. W oknie Analiza sald kont wpisz w polu Stan na dzień koniec okresu sprawozdawczego. Kliknij przycisk Konta, wybierz Wybierz z listy kont i konto 221. Kliknij przycisk Paragrafy i wybierz wszystkie paragrafy analityczne. Kliknij Przelicz, potem Drukuj i przejdź do ostatniej strony wydruku (patrz Analiza sald kont).
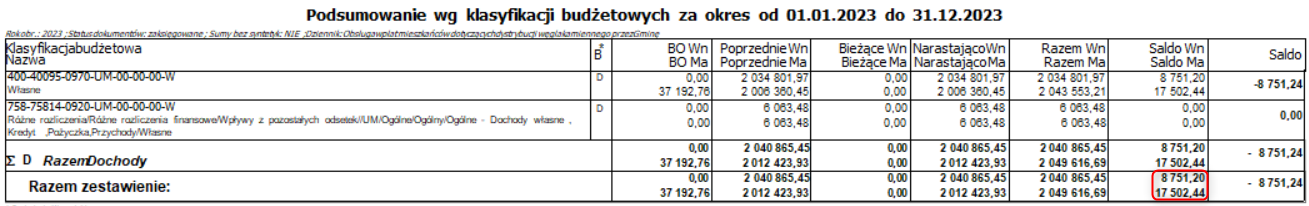
Wartości Saldo Wn i Saldo Ma z ostatniej strony wydruku są zgodne z kolumnami 8 i 10 sprawozdania, czyli z należnościami i nadpłatami.
Które dekrety trafiają do kolumn 8, 9 i 10: Rodzaje dekretacji, kolumny 8, 9 i 10.